先给结论:这两个名字指向的是同一类东西——聚合收款方案,不是某一台机器。它们要做的事是把微信、支付宝、银联这些渠道合并到一个入口,再把流水统一对账。但也得先说明:这两个名称在公开渠道能查到的产品页很有限,多属渠道或产品线叫法,具体归属要以协议抬头为准。
会注意到这个问题的人,通常已经在别处听过一耳朵。上个月有位做烘焙工作室的读者来问,说她的客户一半用微信、一半用支付宝,偶尔还有刷卡和外地的云闪付,现在柜台上摆着三个码牌加一台机器,每天打烊要对四遍账。她听说“乐刷聚合宝能合到一起”,但搜了一圈没找到官网,就来问我这到底是不是正经产品。
我当时的第一反应不是回答功能,而是提醒她一件事:搜不到官网不等于不正规,但也绝不能凭一个名字就去办。这类方案名字换得快,叫法各地不一样,真正靠谱的判断依据永远是签约主体和打款方。
一、“聚合”这两个字,指的到底是什么
聚合收款的核心动作只有两个:把多个渠道收进一个入口,把多笔流水汇成一张账。
对顾客来说,看到的是一个码或一台机器,用什么钱包都能付。对你来说,看到的是一个后台、一次结算。
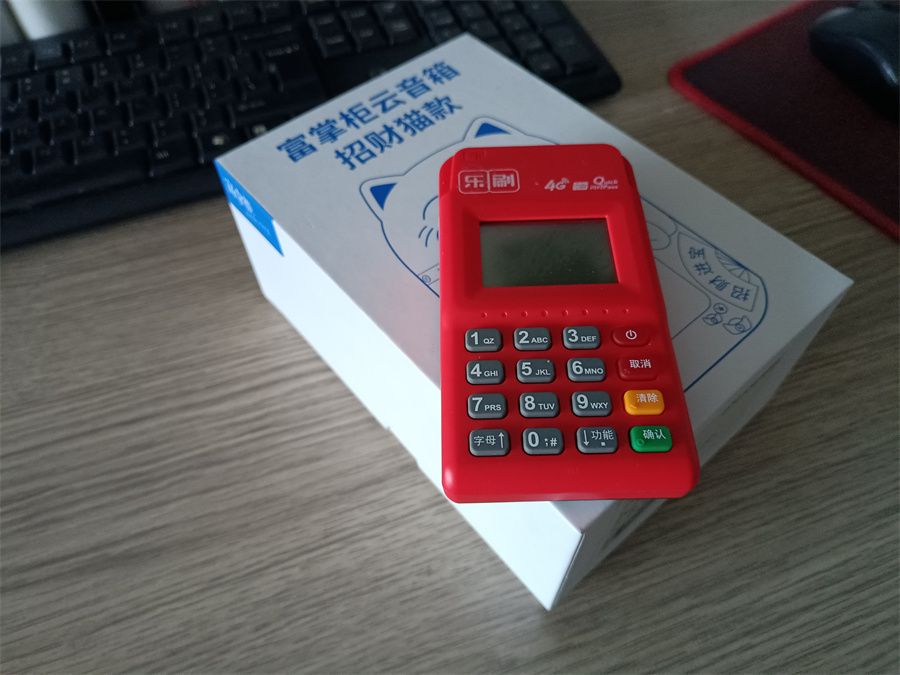
所以它通常不是“一台机器”这么简单。乐刷聚合宝这类方案往往由三部分构成:受理端(码牌或终端)、后台(对账与权限)、结算通道。
明白这一点,就不容易把它和普通POS机混为一谈。它不是替代机器的硬件,是覆盖在机器之上的一层受理与对账能力。
二、它解决的是“渠道太多”这个麻烦
第一个麻烦是顾客分流。顾客拿着手机问“能扫这个吗”,你得先看一眼他开的是哪个钱包。聚合之后这一步省掉了。
第二个麻烦是对账。微信一笔、支付宝一笔、刷卡一笔,三套流水三套时间。合并之后是同一张表。
第三个麻烦是财务口径。退款、部分退、跨渠道退,分开记很容易对不上。聚合方案在后台统一处理。
这三件事,单量小的时候都不算事。单量一上来,就会变成每天打烊后的固定折磨。
三、乐刷聚合宝和易收付,各自大概是哪类
先说乐刷这一侧。公开资料里,乐刷科技的支付服务包含聚合支付、POS、MPOS 等几类,聚合支付是它明确列出的一条业务线。
“乐刷聚合宝”这个具体称呼,更像是渠道对某个聚合方案的习惯叫法。它对应的往往是“码牌加后台”的组合,而不是单一终端。
易收付这个名字在公开渠道能查到的资料更少。从命名看同样是收款服务类产品,是否与乐刷同一主体,没有足够依据下结论。
所以我把话说透:名称层面的对不上,不代表东西有问题,但你必须自己去核,不能靠猜。
四、多少单量才值得上这类方案
单日多渠道订单几十笔以上,聚合对账的价值开始显现。低于这个量,多数人不觉得麻烦。
有两个以上收款点或门店,需要合并看流水的时候,价值最大。
有退款和对账要求,尤其是跨渠道的部分退款,聚合后台省事很多。
反过来,摆摊、档口、一天十几单这种,一张收款码往往比一套方案更顺手。为了一天二十单去搭一套系统,投入和收益并不匹配。
烘焙、餐饮、美业、连锁零售这些,通常是最先觉得需要的行业。
五、办之前必须问清的六件事
1. 签约主体全称是什么。“乐刷聚合宝”四个字不会出现在协议上,出现的是公司名。
2. 各渠道费率分别多少。聚合不等于统一价,微信和支付宝、刷卡和码牌,可能各不相同。
3. 结算是一笔还是分笔。合并结算看着清爽,但要对得上每一笔的来源,否则对账反而更难。
4. 退款走哪条路。跨渠道退款最容易出问题,问清流程和到账时间。
5. 后台能不能导出明细。能导出才能和你自己的账对。只有汇总数的后台,价值有限。
6. 有没有年费或服务费。聚合方案的费用结构跟单机不完全一样,别只看费率。
六、避坑要点,我总结成这几条
1. 名字搜不到官网,先别下结论,也别急着办。要公司全称,自己去查。
2. 别把“聚合”理解成“一台机器”。它多半是方案,受理端可能只是一张码牌。
3. 单量小的时候,聚合的复杂度可能超过它解决的问题。
4. 费率要分渠道问,别接受一个笼统的“统一费率”说法。
5. 押金只认首刷冻结,转微信、转支付宝给个人的一律不办。
6. 到账后看一眼打款方。写持牌支付机构才是干净的一清,写个人或不明商贸公司立刻停用。
七、我自己的看法
乐刷聚合宝和易收付这些名字,本质上是在回答一个问题:我的收款渠道太多,有没有更省事的办法。
但我不太建议因为“听说能合并”就去办。先算清楚你一天有多少单、有几个渠道,再决定要不要上方案。
还有一点得说清楚:这类产品名字更新快,各地叫法乱,网上能查到的资料未必跟得上。所以我把能确认的和不能确认的分开写了,剩下的交给你去核。
南京这边做烘焙、美业的小店,多渠道收款确实普遍。真要说建议,就是先拿一份协议看抬头,再拿一笔钱验打款方,这两步比任何介绍都实在。
聚合类方案的费率结构与后台功能差异不小,办之前看清更省事:乐刷POS机机型与费率说明;想再对照别家的聚合收款方案,可以翻其它品牌POS机型与收费标准汇总,两边摆一起再决定。
八、常见问答
问:乐刷聚合宝是什么?
属于聚合收款方案类的产品名称,核心是把多个渠道合并成一个收款入口并统一对账,通常不是单一硬件。公开渠道可查的产品页有限,具体归属与功能以官方说明和签约协议为准。
问:易收付和乐刷聚合宝是同一类东西吗?
从名称和用途看都属多渠道收款方案类别,但是否同属一个持牌主体、是否同一产品线,需要以协议抬头和官方说明为准,不能仅凭名称判断。
问:多少单量才值得用聚合方案?
常见判断是单日多渠道订单数十笔以上、或需要把多个门店流水合并对账时价值才明显;单量很小的摊位用单一收款码往往更省事。
说明:文中对“聚合收款方案”的形态描述来自行业通用做法;关于乐刷聚合宝、易收付的具体归属、功能与费率,公开渠道可查资料有限,本文未作确定性结论,请以中国人民银行官网“已获许可机构(支付机构)”公示、官方产品说明与你签署的服务协议为准。文中不涉及费率承诺;场景为个人见闻,不构成对任何机构的评价。办理请通过官方渠道,客服电话以官方公示为准。