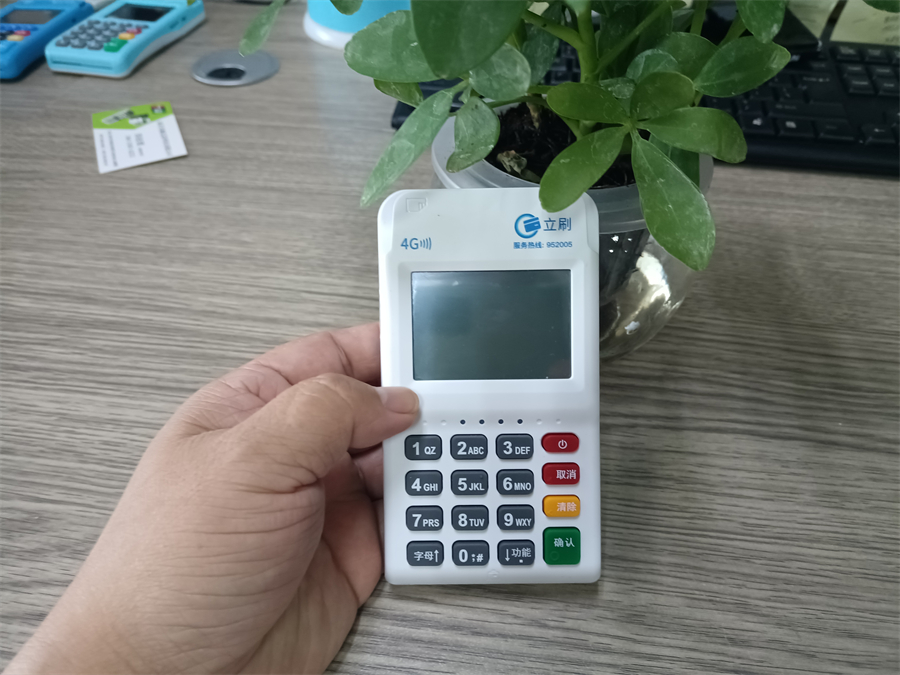
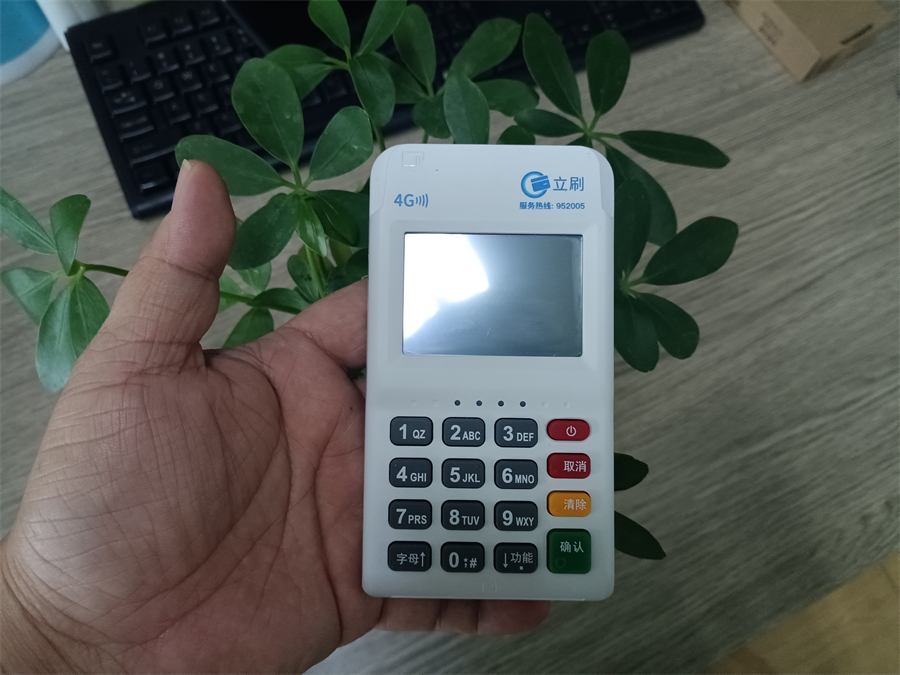
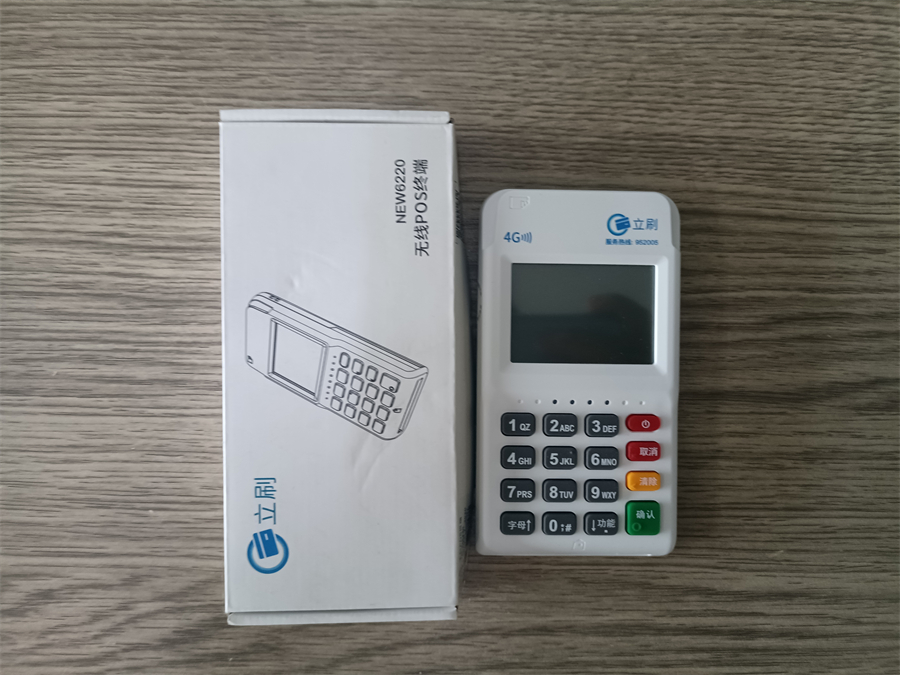
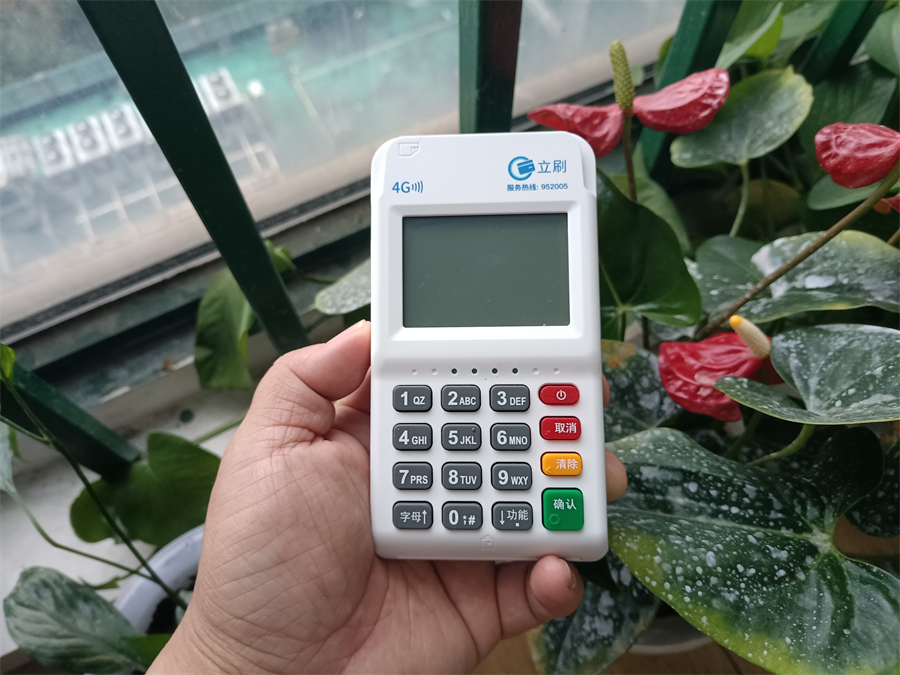
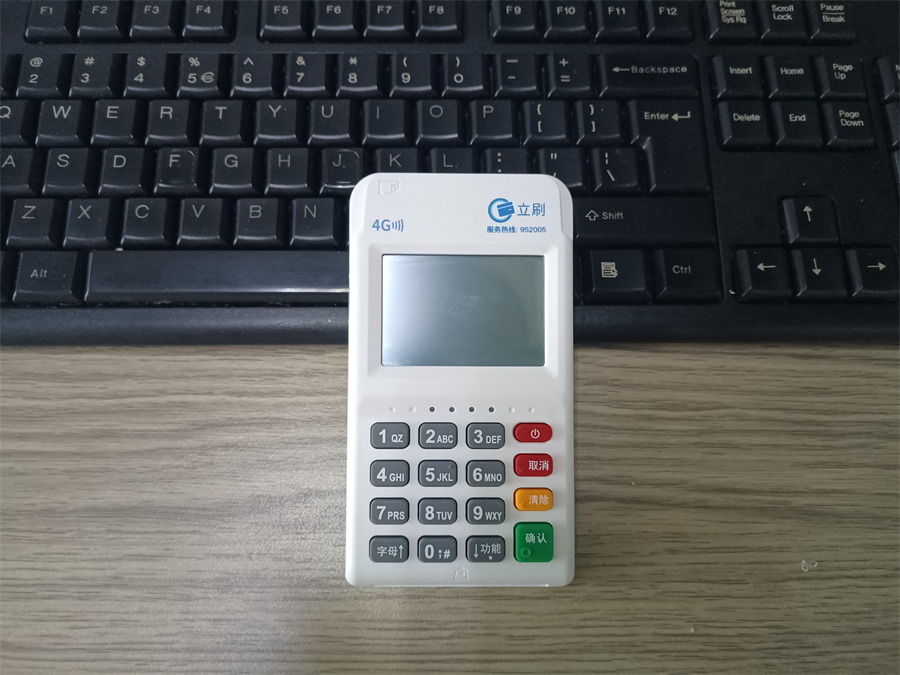
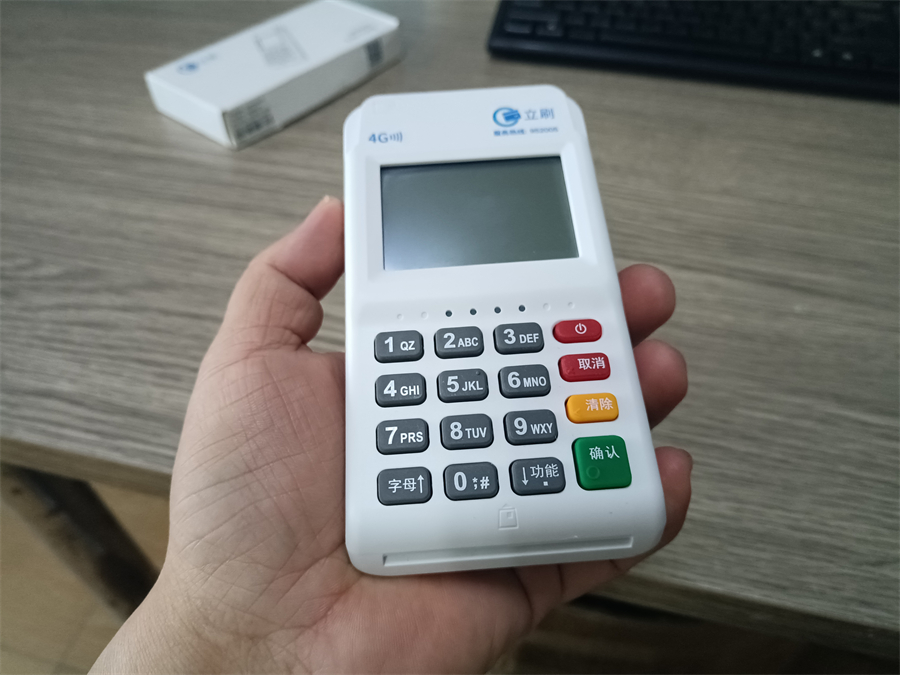
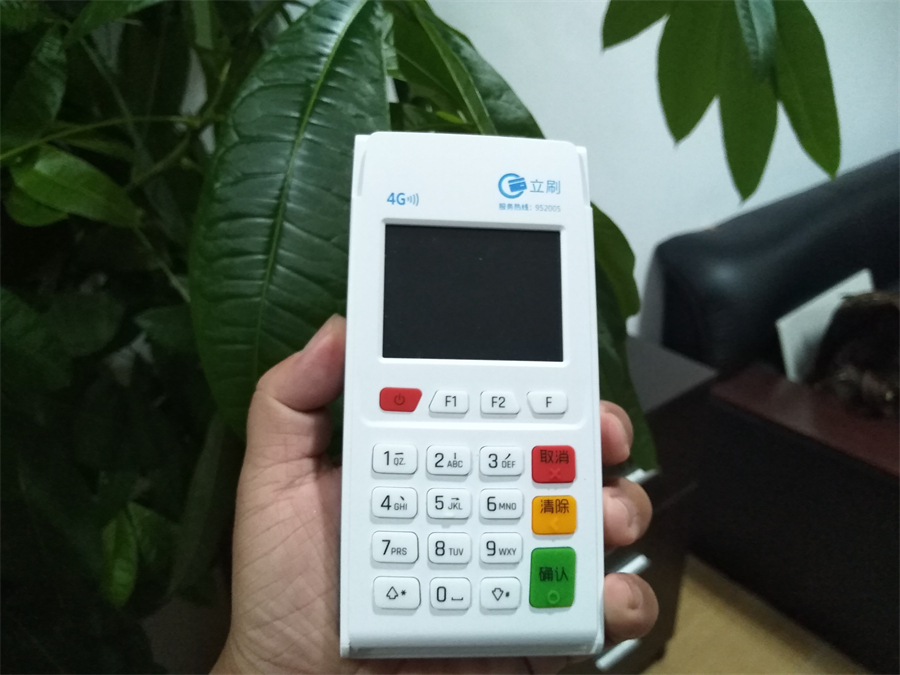
摘要:2026年立刷电签POS机在南京执行的仍是标准类费率:信用卡刷卡0.6%、不收单笔秒到费;储蓄卡0.5%、单笔封顶20元;扫码0.38%、单笔1000元以内。本文把费率标准、手续费算法、几个实算例子,以及费率之外的押金和流量费,一次讲清楚。
先说一句实在的:费率这东西,每年都有人喊“降了”“涨了”,但真正能落地的,是央行96费改定下的那套骨架——借记卡0.5%封顶20、贷记卡0.6%无封顶。立刷(嘉联支付旗下)作为持牌一清机构,2026年的定价基本就贴着这条线走,没那么多花活。
一、2026年立刷费率标准
| 交易类型 | 费率 | 封顶 / 限额 | 备注 |
|---|---|---|---|
| 信用卡刷卡 | 0.60% | 无封顶 | 秒到已含,无额外单笔加急费 |
| 储蓄卡刷卡 | 0.50% | 单笔封顶 20 元 | 大额收款最划算 |
| 微信 / 支付宝 / 云闪付 | 0.38% | 单笔 ≤ 1000 元 | 小额高频场景首选 |
| 优质商户优惠 | 0.55% | 需审核 | 月流水10万以上可申请,写入电子协议 |
二、手续费怎么算
公式其实特别简单,一句话:
手续费 = 交易金额 × 费率(储蓄卡超过封顶就只收20元)
但真正算错的地方,往往在三个细节上:
-
借贷要分开看。信用卡和储蓄卡不是一个价。同样刷1万,信用卡扣60,储蓄卡只扣20,差了整整40块。
-
封顶只对储蓄卡。信用卡0.6%是无封顶的,刷多少扣多少。2016年费改就把信用卡封顶给取消了,这点一直没变。
-
扫码有额度天花板。0.38%便宜,但单笔一般只到1000元。想刷大额走扫码,超过部分要么限额,要么按别的费率算。
几个实算例子
| 场景 | 交易金额 | 费率 | 手续费 | 实际到账 |
|---|---|---|---|---|
| 信用卡刷 | 1,000 元 | 0.6% | 6.00 元 | 994.00 元 |
| 信用卡刷 | 6,500 元 | 0.6% | 39.00 元 | 6,461.00 元 |
| 信用卡刷 | 10,000 元 | 0.6% | 60.00 元 | 9,940.00 元 |
| 储蓄卡刷 | 4,000 元 | 0.5% | 20.00 元 | 3,980.00 元 |
| 储蓄卡刷 | 100,000 元 | 0.5% 封顶 | 20.00 元 | 99,980.00 元 |
| 扫码 | 1,000 元 | 0.38% | 3.80 元 | 996.20 元 |
你看第4行和第5行:刷4千扣20,刷10万也扣20。储蓄卡这个封顶,做大额收款的商户一定要用起来,尤其是批发、建材、汽车服务这类客单价高的生意。
很多商户算着算着发现不对账,问题不在费率,在另外两笔:
-
机具押金:有的机器标“免费送”,实际是首刷冻结一笔钱,刷卡达标才退。激活前一定问清三件事:押多少、什么条件退、找谁退。这一条是投诉重灾区,别嫌啰嗦。
-
流量费:电签机内置4G卡,行业普遍是每年48到69元,部分政策首年免。这笔钱通常是年扣,不是按笔扣。
算总成本的时候,可以这么估:年成本 ≈ 年流水 × 费率 + 流量费。比如月流水5万,用信用卡刷卡为主,一年手续费大约3600元,流量费50左右,机具押金如果达标退还就不计入。
四、南京本地办理的实际情况
南京这边办立刷,主城区(鼓楼、玄武、建邺、秦淮)基本当天或次日能拿到机具,江宁、浦口、栖霞稍慢半天到一天,溧水、高淳这类郊县一般顺丰次日达。费率全市统一,不存在“市区贵、郊区便宜”这回事——要是有人拿地域说事儿抬价,那就是话术。
另外,南京属于江苏重点监管区域,一机一户执行得比较实。这也意味着,别指望在同城换个代理商就能绕开限额——同一身份证在同一家支付机构,信用卡单日1000元、单月1万的规矩,是银发〔2017〕281号文定下来的,谁都动不了。
-
低于0.55%的信用卡费率,要多留个心眼。2026年能长期稳住的价格区间就是0.55%—0.6%,低于成本的,多半靠后期涨价或者跳码找补回来。
-
警惕“0.53%+3元/笔”这种组合。表面费率低,加上单笔费,小额交易反而更贵,算下来不一定划算。
-
费率写进电子协议才算数。口头承诺、微信截图都不作准,有协议才有依据。
-
留意涨价通知。正规机构调价会提前公示,如果发现没通知就扣了高额手续费,保留交易记录去投诉。
五、一句话总结
2026年立刷在南京的费率没什么玄机:信用卡0.6%、储蓄卡0.5%封顶20、扫码0.38%,算手续费就是金额乘费率,储蓄卡记住封顶,扫码记住限额。真正要花心思的,是押金怎么退、流量费多少、渠道正不正规——这些比费率差的那零点几个百分点,影响你的钱包多得多。