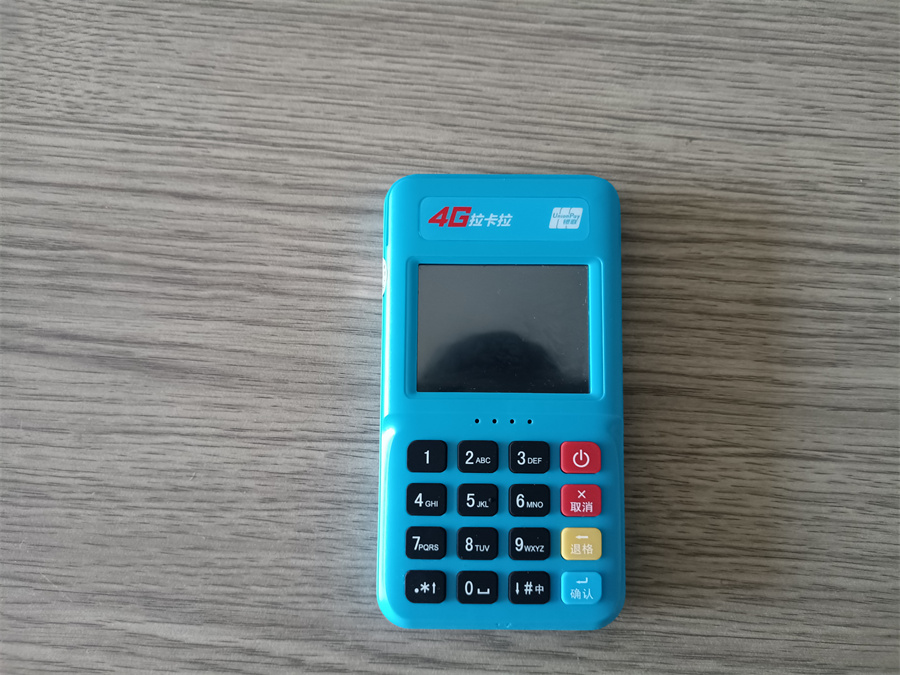
在南京,用拉卡拉POS机扫支付宝,偶尔会碰到“交易受限”“风险交易”“请更换支付方式”这类提示。很多商户第一反应是机器出问题了,其实不一定是。扫支付宝被拦,很多时候不是拉卡拉单方面决定的,而是支付宝侧和收单侧两层风控共同作用的结果。搞清这两层,才知道该找谁、怎么处理。
下面把拉卡拉POS机扫支付宝的风险控制规则,按“两层风控、常见触发、处理顺序、日常降低触发”讲清楚。具体规则和限额以支付宝及拉卡拉官方当期口径为准。
一、先分清:支付宝风控和拉卡拉风控是两层
第一层,支付宝侧风控。支付宝对账户、交易、商户、场景有自己的风险判断。扫码付款时,支付宝会根据付款方账户状态、交易金额、频次、地点、历史行为等做判断,触发限制时,提示往往来自支付宝侧。
第二层,拉卡拉收单侧风控。拉卡拉作为收单机构,也要按监管要求做交易监测。商户状态、终端绑定、交易金额和频次是否匹配经营场景,都会进入收单侧的风控判断。
两层风控是叠加的:支付宝放行、收单侧可能拦;收单侧正常、支付宝也可能限制。所以看到“被风控”,先看提示来自哪一侧,别一上来就认定是机器故障。
二、扫支付宝常见触发风控的情况
一是,交易金额和经营场景不匹配。小摊小店突然出现大额扫码,或者金额长期集中在某个固定数值附近,容易被判断为异常。
二是,短时间高频交易。同一商户、同一付款方、相近金额连续扫码,频次明显高于正常经营节奏,容易触发限制。
三是,付款方账户本身有风险。付款方支付宝账户存在异常、被限制、实名信息不完整,扫码时也可能被拦。这种情况问题不在商户机器,在付款方账户。
四是,商户信息和交易行为不一致。商户类别、经营地址、交易时间与实际场景对不上,收单侧和支付宝侧都可能提高风险等级。
五是,扫码方式和设备状态异常。同一终端频繁换绑、终端信息异常、网络环境异常,也可能进入风控视野。
风控看的不是单笔,是“金额、频次、场景、账户”放在一起像不像正常经营。正常做生意不用刻意“优化”,异常操作反而更容易被识别。
三、被提示风控后,按这个顺序处理
第一步,看提示来源。提示是支付宝页面弹出来的,还是POS机屏幕显示的,先分清。支付宝侧的限制,找支付宝;机器或收单侧的提示,找拉卡拉官方渠道。
第二步,换一种支付方式验证。同一笔交易换刷卡或其他方式试一下,能判断是扫码通道问题,还是整台机器或商户状态问题。
第三步,核对付款方账户。如果只有某一位顾客扫不了,其他顾客正常,大概率是付款方账户侧的限制,让顾客联系支付宝处理即可。
第四步,核对商户和终端状态。商户是否正常、终端绑定是否正常、有没有资料过期,这些在商户后台或官方客服处可以查。
第五步,保留记录再报备。把交易时间、金额、提示截图、商户编号和终端号记下来,通过官方客服提交查询。只凭一句“扫不了”去问,处理速度会慢很多。
想了解拉卡拉品牌机型的扫码使用说明,可以从拉卡拉POS机相关分类核对,具体规则以官方为准。
四、日常怎么降低触发概率
一是,交易金额贴近真实经营。按实际消费收款,不刻意凑整数、不长期固定同一金额,金额分布自然一些。
二是,控制短时间高频操作。同一顾客、相近金额不要连续反复扫;交易失败先看提示,不要连续重试。
三是,商户资料保持真实、及时更新。经营地址、商户类别、结算账户有变化,按官方流程更新,别让后台信息和实际经营脱节。
四是,终端专机专用。一台终端绑定一个商户,不随意换绑、不转借他人使用。259文件后一机一码是硬要求,终端乱用很容易进风控。
五是,扫码和刷卡分开记账。不同支付方式的交易记录分开核对,账目清楚,出问题时也容易定位。风控不是靠“技巧”躲过去的,是靠经营行为本身经得起看。
五、这些操作别碰
一是,不要反复重试被拦的交易。越刷越容易被判定异常,先停手、看提示、查原因。
二是,不要用不同账户轮流扫同一笔。换付款方绕限制,属于明显异常行为,风险更高。
三是,不要轻信“解除风控”的收费服务。正规风控处理走官方渠道,不靠私下转账,也没有“内部解封”这一说。
四是,不要为了“测试”频繁小额扫码。测试行为本身也可能被识别为异常频次。
被风控不可怕,怕的是用错方法去“解决”,把小问题拖成大问题。
六、总结
使用拉卡拉POS机扫支付宝的风险控制,要分支付宝侧和收单侧两层看;常见触发情况包括金额与场景不匹配、短时间高频、付款方账户异常、商户信息不一致和终端状态异常;被提示后按“看提示来源、换方式验证、核对付款方、核对商户终端、留记录报备”的顺序处理;日常靠真实经营、控制频次、资料更新、终端专用和分开记账来降低触发概率。具体风控规则、限额和处理口径,以支付宝及拉卡拉官方当期政策为准。
南京商户日常用拉卡拉POS机扫支付宝收款,把这套顺序记住,遇到提示先别慌、别乱刷,按步骤查,比反复试更管用。风控规则会调整,但“真实经营、留好记录、走官方渠道”这三条不会过时。想了解行业动态,可以看看支付资讯里的内容。