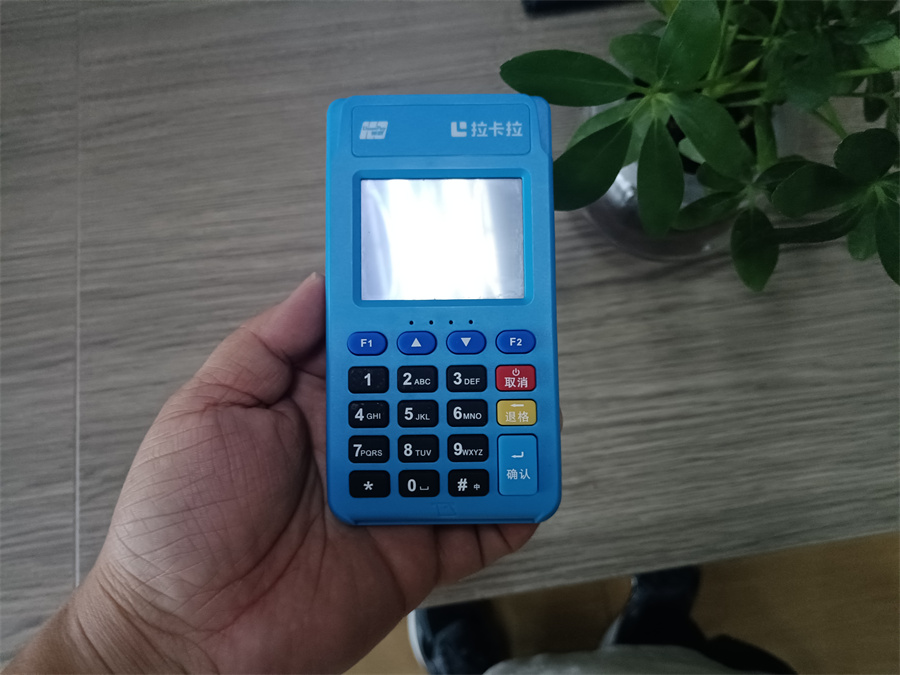
先说结论:0.6%是正常水平,不是高,更不是坑。它是2016年费率改革之后形成的行业基准,信用卡刷卡大致就落在这一档。南京这边商户问“别人给我0.5,你是不是贵了”的特别多,答案通常不在于谁便宜,而在于便宜的那家靠什么补回来。
要把这件事说清,得先知道这0.6%被谁分走了。
一、0.6%不是一家拿走的
一笔刷卡的手续费,主要分给三方:发卡行、清算机构、收单机构。发卡行拿最大的一块,清算机构拿固定的过路费,收单机构拿剩下的部分。
所以0.6%里,真正进收单机构口袋的并不多。这也是为什么低于成本线的费率,最后一定要从别处找补。
顺带说一句,借记卡和信用卡的规则不一样。储蓄卡通常费率更低,而且单笔有封顶,信用卡则不封顶,金额越大差距越明显。
二、常见费率大致什么水平
信用卡刷卡约0.6%,扫码约0.38%,闪付小额也是0.38%这一档。这是合理区间,偏离太远的都要打个问号。
扫码便宜是有原因的。它的成本结构跟刷卡不同,但代价是额度低、受钱包方规则限制,不是白给的便宜。
还有一类是优惠类和减免类商户,费率天然更低。问题是你的生意不该被归到那些类别里去,硬套就是套码。
三、低于0.6%会怎样
第一种,跳码。把你这笔交易落到优惠类商户上,费率是低了,但你的信用卡可能不给积分,严重的还会被发卡行盯上。
第二种,先低后涨。前几个月给你0.5,等你用顺手了再调到0.65甚至更高。行业里这套操作很常见,而且不会提前通知你。
第三种,从别处收。费率压低,押金、流量费、秒到费就往上加。总成本没降,只是换了个名目。
所以判断贵不贵,不能只看那几个点。要算的是一年总支出:手续费加流量费加秒到费加押金占用。
四、费率里还有个小尾巴
费率后面常挂个“+3”或“+2”。那是秒到费,按笔收,跟金额无关。
“0.6%+3”和“0.6%+0”是两个价。一天刷五笔小额,一年光这个尾巴就三四百块,比费率差那零点零几个点贵得多。
问的时候要问全:刷卡多少、有没有加钱、扫码多少、扫码收不收秒到费。四句问完,才叫问清楚。
五、怀疑被涨价了怎么核
方法很简单,不用问任何人。拿一笔的刷卡金额和实际到账金额相减,倒推实际费率。
连续核两三笔不同金额的,如果倒推结果明显高于当初谈的数,就是被调价了。
发现涨价后,先打官方客服问“当前执行费率是多少、什么时候调的”。答不出依据的,就是单方面调价,该换就换。
建议每季度核一次。这种事拖着不查,一年多花的钱比换台机器还贵。
六、签约前把这几句写清楚
刷卡费率、扫码费率、有没有加钱、流量费多少、一年扣几次。这五项必须在协议或APP公示里能看到,不能只是口头说。
再加一条:以后调价会不会提前通知。这条很少有人问,但真出事时最有用。
七、最后一句实话
0.6%这个数字,在合规前提下就是正常价,没必要为了省零点几个点去冒跳码和涨价的风险。反过来,如果一台机器长期稳定在0.6%、不跳码、不偷偷调价,那才是真便宜。南京这边换机频繁的商户,很多就是被“低费率”烫过一回。
各家的费率政策写法不太一样,办之前横向看清更省事:拉卡拉POS机的机型页有费率说明;费率上调、跳码这类事,翻翻支付资讯能提前避开一批别人踩过的坑。
说明:文中费率区间(信用卡约0.6%、扫码约0.38%)与分润结构为行业常见口径,具体执行费率由各收单机构按商户类型核定并可持续调整,以官方APP公示与你签署的服务协议为准,本文不作承诺。办理前可在中国人民银行官网“已获许可机构(支付机构)”公示中核验机构资质,客服电话以官方公示为准。