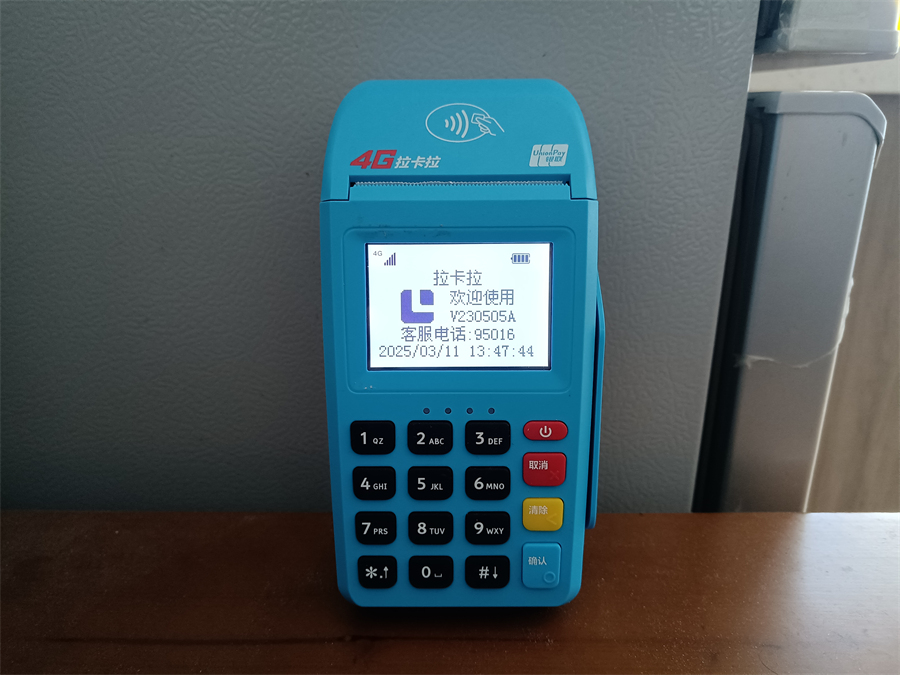
很多开店的朋友天天听那一声“滴,收款成功”,觉得这钱就像是变魔术一样,一秒钟就钻进了自己的银行卡。但要是问你:这钱到底经过了哪些人的手?是直接飞过去的,还是走的高速公路?估计十个老板有九个答不上来。今天咱们就抛开枯燥的说明书,聊聊你天天用的机器,它的收款原理到底是啥。
搞懂了这个底层逻辑,你就能明白为什么市面上会有“一清机”和“二清机”之分,也就再也不会被别人忽悠了。简单来说,POS机收款并不是点对点转账,而是一场四个角色参与的“接力赛”。只要你的机器是正规的,这四棒交接得明明白白,你的钱就绝对安全。
第一棒:顾客的“发卡行”(掏钱的人)
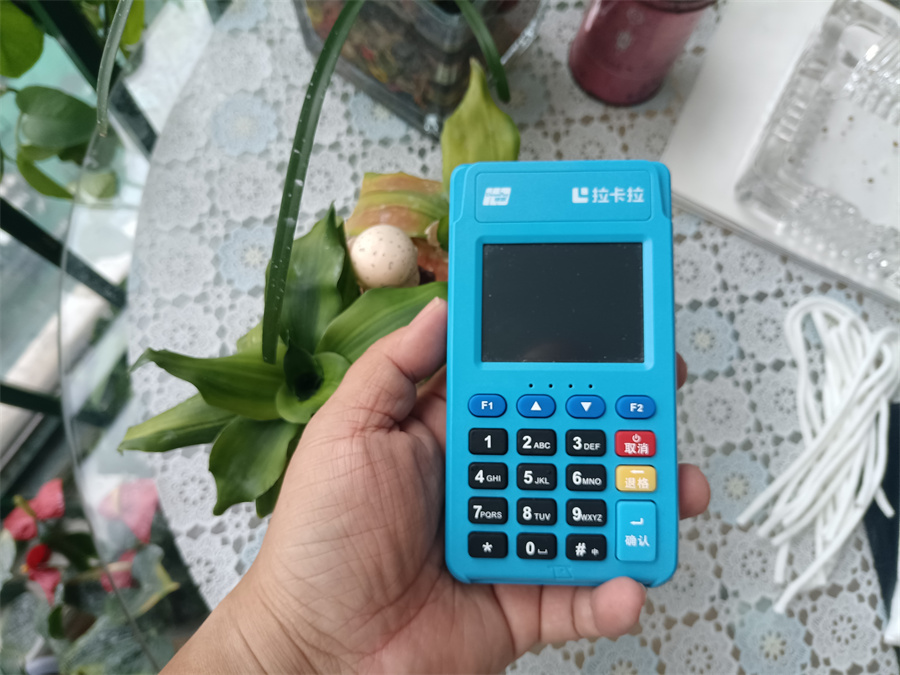
当顾客在你的 拉卡拉POS机 上刷卡或者扫码时,第一动作其实是顾客的银行(发卡行)在核对资金。顾客输入密码,发卡行确认这张卡里有足够的额度,并且没有异常风险,同意把这笔钱扣出来。如果余额不足或者被风控,这个接力赛第一棒就断了,也就是咱们常见的交易失败。
第二棒:清算枢纽“银联/网联”(裁判员)
顾客的银行扣钱后,不能直接把钱打给你的银行卡,因为这中间隔着成千上万的商家。这时候,央行主导的“银联”或“网联”就出场了。它们就像是一个超级大裁判,负责把“顾客银行扣钱了”这个信号,准确地传递给下一个环节,并记录在案。所有的资金流转,都必须在这个国家级的枢纽里过一遍。
第三棒:收单机构“拉卡拉”(搬运工)
这就是拉卡拉发挥作用的地方了。拉卡拉作为持牌的正规收单机构,收到了银联的确认指令后,会把资金归集起来。这时候,拉卡拉会扣除掉它应得的手续费(也就是咱们常说的费率),然后把剩下的钱,通过央行监管的备付金账户,准备打给商户。平时多看看 支付资讯 你就会发现,那些跑路的、不到账的机器,大多是没有牌照的二清机,他们私下截留了商家的钱去搞投资。
第四棒:商户的“结算卡”(终点站)
最后一步,拉卡拉通过银行的跨行清算系统,把这笔钱打到你当初注册绑定的那张储蓄卡里。如果是“秒到(T0)”,那是拉卡拉自己垫资先给你了,它再去跟银联结算;如果是“次日到(T1)”,那就是老老实实走正常的清算流程。
懂了原理,办机器就不会被坑
你看,正规一清机的原理是:钱从顾客银行出,过银联,过拉卡拉,直接进你的个人卡。全程封闭,谁也没法动你的钱。
而那些低费率、免费送的“野鸡机器”,很多时候是二清机。钱先经过某个不知名公司的账户,再转给你。万一那个公司老板跑路了,你的钱就真的打水漂了。
我是老周,在南京做支付售后好多年了。咱们本地的老板,想办一台资金直达、不经过任何私人账户的正规一清机,或者手里的机器遇到乱扣费、不到账的问题找不到人解决,随时可以找我。